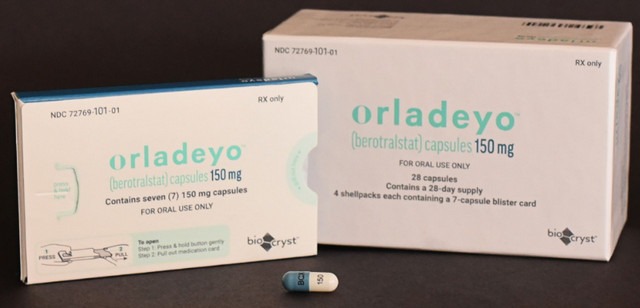
Препарат Orladeyo компанії BioCryst Pharmaceuticals — це приклад того, як у сучасній фармацевтиці працює бізнес-модель «маленька кількість пацієнтів — дуже дорогі ліки — величезний оборот».
Від якої хвороби продають Orladeyo?
Orladeyo, діюча речовина якого називається беротралстат (berotralstat), застосовується для профілактики нападів спадкового ангіоневротичного набряку — HAE (hereditary angioedema). HAE — рідкісне генетичне захворювання.
У пацієнта періодично виникають набряки різних частин тіла: рук, ніг, обличчя, живота, а іноді й горла. Саме набряк горла є особливо небезпечним, оскільки він може перекрити дихальні шляхи. І це не звичайна алергія.
Механізм захворювання пов’язаний із порушенням регуляції системи, у якій важливу роль відіграють C1-інгібітор, плазмовий калікреїн і брадикінін.
Що відбувається всередині організму
Спрощений ланцюг: плазмовий калікреїн → брадикінін → підвищення проникності судин → вихід рідини в тканини → набряк
Брадикінін є одним із ключових медіаторів, які сприяють виникненню набряку. Тому вчені поставили просте питання: А що буде, якщо заблокувати калікреїн?
Саме це і робить беротралстат.
Беротралстат → блокує плазмовий калікреїн → менше утворення брадикініну → менше нападів HAE. Це і є основа дії Orladeyo.
Важлива особливість: Orladeyo призначений для профілактики нападів, а не для екстреного лікування вже розпочатого гострого нападу.
Чому саме Orladeyo став таким важливим для BioCryst?
FDA схвалила Orladeyo у 2020 році. Відтоді препарат став головним комерційним активом компанії.
У 2025 році Orladeyo приніс BioCryst $601,8 млн чистого доходу від продажів. У 2026 році компанія очікує ще $625–645 млн продажів Orladeyo.
Але цікавіше подивитися не тільки на виручку від препарату, а й на всю компанію.
У 2025 році BioCryst отримала: $874,8 млн загального доходу; $341 млн операційного прибутку; $601,8 млн із цього доходу припало безпосередньо на Orladeyo.
Компанія назвала 2025 рік трансформаційним і повідомила, що це був перший прибутковий рік в історії BioCryst. Тобто один препарат фактично змінив економіку всієї компанії.
Але скільки коштує це лікування?
У США з 9 січня 2026 року BioCryst встановила wholesale acquisition cost (WAC) Orladeyo на рівні: $48 487,92 за 28-денну упаковку.
Якщо просто помножити на 13 упаковок на рік: ≈ $630 343 на одного пацієнта на рік.
Це приблизна арифметика за офіційною ціною WAC, а не обов’язково фактична сума, яку платить пацієнт.
Чому? Тому що в реальній системі охорони здоров’я є страхові компанії, знижки, rebates, програми допомоги пацієнтам та інші механізми. І саме тому $630 тисяч на рік не можна просто помножити на кількість пацієнтів і назвати доходом BioCryst.
Компанія повідомляє саме про net revenue — фактичний дохід після відповідних знижок та інших коригувань.
Як із приблизно $630 тисяч на пацієнта виходить $600 млн продажів?
Якщо грубо поділити $601,8 млн чистого доходу Orladeyo за 2025 рік на $630 тисяч: $601,8 млн ÷ $630 тис. ≈ 955 пацієнтів.
Але це не означає, що у світі Orladeyo приймають лише близько 1 000 людей. Це лише математичний еквівалент за американською WAC.
Реальна картина складніша:
– у різних країнах різні ціни;
– компанія отримує не WAC, а net revenue;
– пацієнти можуть отримувати різні дози;
– кількість пацієнтів протягом року змінюється;
– існують страхові та інші механізми оплати.
Тому цю цифру треба сприймати лише як ілюстрацію масштабу ціни.
Але вона дуже добре показує бізнес-модель.
Чому рідкісні захворювання можуть бути таким великим бізнесом?
Уявімо два препарати.
Препарат А
10 мільйонів пацієнтів. Ціна лікування — $100 на рік. Потенційний ринок: $1 млрд.
Препарат Б
10 000 пацієнтів. Ціна лікування — $100 000 на рік. Потенційний ринок: $1 млрд.
Тобто кількість пацієнтів сама по собі нічого не говорить про розмір бізнесу. У рідкісних захворюваннях пацієнтів мало, але лікування може бути дуже дорогим. І є ще один фактор: пацієнту часто потрібна терапія протягом усього життя. Тому успішний препарат може генерувати стабільний recurring revenue — повторюваний дохід.
А наскільки дорого виробляти сам препарат?
Ось тут виникає величезна різниця між ціною продажу і собівартістю. У фінансовій звітності BioCryst за 2025 рік собівартість усіх проданих продуктів становила лише $19,1 млн, тоді як загальна виручка компанії була $874,8 млн. У non-GAAP розрахунку витрати на cost of product sales становили близько $16,6 млн.
Це не означає, що виробництво однієї капсули коштує буквально кілька доларів — компанія має різні продукти, географії та облікові особливості.
Але цифра дуже добре показує принцип: собівартість виробництва маленької молекули може бути мізерною порівняно з комерційною ціною складного інноваційного препарату.
Основні витрати фармацевтичної компанії часто знаходяться зовсім не в самій капсулі.
Це:
– роки досліджень;
– клінічні випробування;
– невдалі препарати;
– реєстрація;
– виробничі потужності;
– лікарі та медичні представники;
– продажі;
– маркетинг;
– юридична та регуляторна робота.
І головне — ризик. Десятки експериментальних молекул можуть ніколи не стати ліками. Успішний препарат фактично повинен компенсувати витрати на багато невдалих розробок.
Що ж знаходиться всередині капсули?
Сам Orladeyo — це не якась складна біологічна конструкція. Діюча речовина — беротралстат дигідрохлорид.
Це мала синтетична молекула, тобто не антитіло і не вакцина.
Серед допоміжних речовин — зокрема:
– колоїдний діоксид кремнію;
– кросповідон;
– стеарат магнію;
– попередньо желатинізований крохмаль.
І тут про «пластмасу».
Кросповідон — це пластмаса?
У певному широкому сенсі — це синтетичний полімер. Але назвати його просто «пластмасою» було б дуже оманливо. Кросповідон походить від полівінілпіролідону (PVP).
PVP складається з великої кількості повторюваних молекулярних ланок.
Уявімо маленькі молекули як намистинки:
○—○—○—○—○—○—○
Це полімерний ланцюг.
Якщо такі ланцюги з’єднати між собою: ╳—╳—╳—╳ утворюється тривимірна сітка. Це і є принцип кросповідону.
І тут відбувається цікава річ. Звичайний PVP може розчинятися у воді. А кросповідон через поперечні зв’язки вже не розчиняється — він поглинає воду і набухає. Саме тому його використовують як дезінтегрант.
Вода потрапляє в лікарську форму → кросповідон набухає → структура руйнується → беротралстат вивільняється.
Тобто в капсулі є фактично маленька інженерна система доставки молекули.
І тут виникає парадокс: десятки тисяч доларів за упаковку, а всередині — маленька кількість синтетичної молекули плюс кілька допоміжних речовин.
Що BioCryst робить із цими грошима?
Раніше BioCryst багато років намагалася створювати препарати переважно власними силами. Але CEO Чарлі Гаєр прямо визнав проблему: компанія за 40 років успішно вивела на ринок лише кілька препаратів.
Тому тепер стратегія змінюється. Замість: «ми самі винайдемо наступний препарат», компанія дедалі більше переходить до: «ми знайдемо перспективний препарат, який уже створили інші, і використаємо свої гроші, досвід та комерційну інфраструктуру, щоб довести його до ринку».
У 2026 році компанія BioCryst завершила придбання Astria Therapeutics. Головним активом була програма navenibart — перспективна терапія HAE тривалої дії.
Тобто BioCryst фактично використала фінансову силу Orladeyo, щоб купити наступний великий актив у тій самій терапевтичній області.
BioCryst уже має: пацієнтів + лікарів + комерційну інфраструктуру + досвід HAE + гроші від Orladeyo.
Чому великі фармкомпанії залишають цю нішу?
Для Pfizer, Roche, Johnson & Johnson чи інших фармацевтичних гігантів препарат із потенційними піковими продажами $300 млн може бути просто занадто маленьким.
А для компанії масштабу BioCryst: $300 млн — це дуже великий бізнес.
Уявімо, що BioCryst купує перспективний препарат, який після успішної розробки може приносити $300 млн на рік.
Для компанії з величезною глобальною інфраструктурою це може бути майже непомітний актив.
А BioCryst може додати його до вже існуючої системи.
Саме це називають operating leverage.
Компанія вже має платформу.
Тому кожен наступний препарат потенційно стає дешевшим для комерціалізації.
І тут з’являється ще одна цікава організація — Rare Ventures
Rare Ventures намагається вирішити іншу проблему. Є перспективні препарати для дуже рідкісних захворювань, але вони ще недостатньо розвинені, щоб великі компанії захотіли їх купувати.
Фонд фінансує їхню розробку, знижує ризик, а потім потенційний продаж або ліцензування активу може повернути гроші назад у систему.
Виходить своєрідний цикл: гроші → дослідження → препарат → зниження ризику → інвестор/покупець → прибуток → нове дослідження.
Це може стати новою моделлю фінансування рідкісних захворювань.
Історія BioCryst насправді про те, як один успішний препарат може створити фінансову машину, яка дозволяє купувати наступні препарати.
Схема виглядає приблизно так:
Orladeyo
↓
$600+ млн щорічних продажів
↓
прибуток і cash flow
↓
купівля/ліцензування нових активів
↓
нові препарати
↓
нові джерела доходу
↓
менша залежність від Orladeyo
Сьогодні BioCryst значною мірою залежить від Orladeyo. Завдання менеджменту — перетворити цю залежність із слабкого місця на стартовий майданчик.
Але тут є великий ризик — все це звучить красиво лише до моменту, коли BioCryst купить невдалий препарат. Фармацевтична розробка надзвичайно ризикована.
Навіть препарат, який добре працює на ранніх етапах, може провалитися у Phase 3. Може виникнути проблема безпеки. Може не вистачити ефективності. Може змінитися конкурентне середовище.
А компанія може заплатити за актив сотні мільйонів доларів ще до того, як стане зрозуміло, чи буде він успішним. Головне питання: «Чи зможуть правильно перетворити ці гроші на наступне покоління препаратів?» Саме від відповіді на це питання залежатиме, чи залишиться BioCryst компанією з одним дуже успішним препаратом, чи перетвориться на справжню rare-disease pharmaceutical platform.
І в цьому сенсі Orladeyo — це не кінець історії BioCryst: $601,8 млн — це продажі, а не «заробіток» компанії. Чистий прибуток і cash flow — інші показники. У 2025 році компанія мала $341 млн операційного прибутку, а не $601 млн прибутку.Джерело